L'Europa non può perdere anche la seconda rivoluzione digitale
285,9 miliardi di dollari contro 20,9. È la distanza tra il capitale privato che nel 2025 è andato all'intelligenza artificiale negli Stati Uniti e quello arrivato in tutta Europa, secondo l'AI Index 2026 di Stanford. La Cina, nella stessa contabilità, si ferma a 12,4 miliardi, un numero che però racconta metà della storia, visto che non comprende il grosso della spinta pubblica di Pechino.
Il 19 agosto 2026, davanti all'International Business Council del World Economic Forum a Ginevra, la presidente della Banca centrale europea Christine Lagarde ha messo quel divario dentro una cornice più larga. Il modello di crescita su cui l'Europa ha vissuto per settant'anni si sta consumando, e l'intelligenza artificiale è il punto in cui si decide se il continente resta un mercato o torna a essere un produttore. In questo articolo dell'Osservatorio proviamo a mettere le sue parole accanto ai numeri, per capire dove il ritardo europeo è strutturale, dove invece viene raccontato peggio di com'è, e cosa può fare da subito un'organizzazione italiana che non ha intenzione di aspettare Bruxelles.
Che cosa ha detto davvero Lagarde
Il discorso non parla quasi mai di algoritmi. Parla di tre pilastri che si stanno indebolendo insieme.
Il primo è il commercio. L'espansione degli scambi non è più un dato acquisito, e solo nell'ultimo anno nel mondo sono state introdotte più di 2.500 restrizioni commerciali. Il secondo è la manifattura di fascia media, che è stata per decenni il motore europeo. Oggi la Cina compete direttamente con l'area euro in quasi il 40% dei settori in cui l'Europa aveva un vantaggio comparato, contro circa il 25% all'inizio degli anni Duemila. Il terzo è l'energia, dove i prezzi dell'elettricità per l'industria energivora europea sono stati in media più del doppio di quelli statunitensi e circa il 50% sopra quelli cinesi.
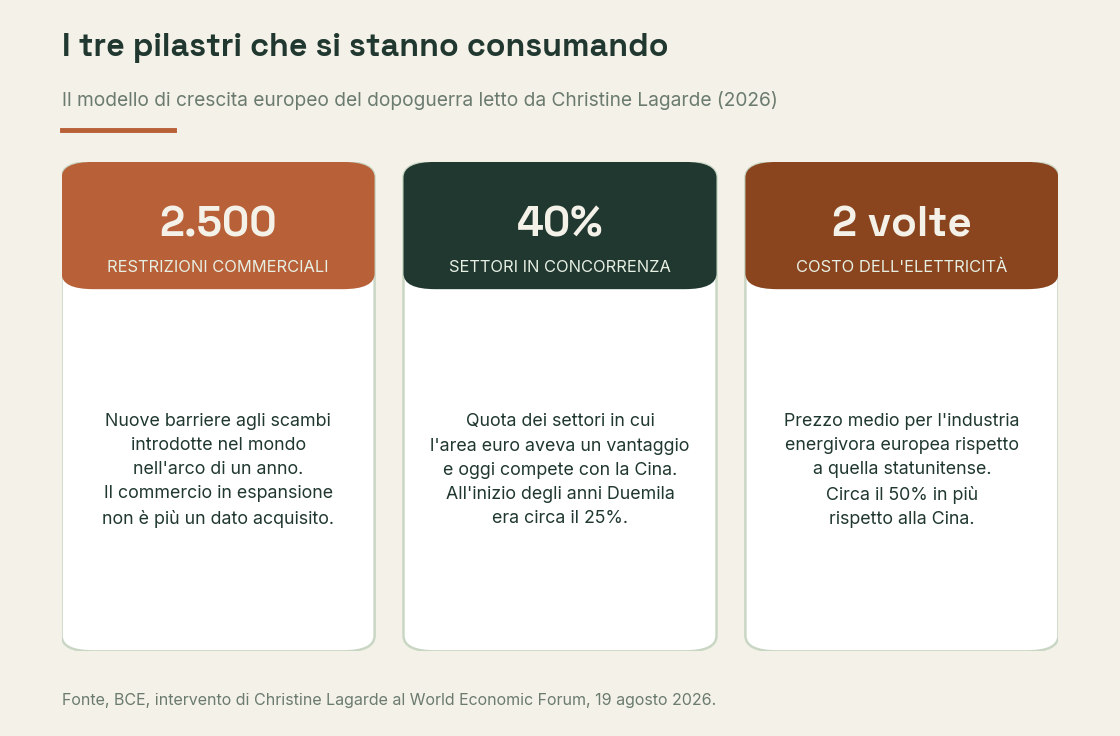 I tre pilastri del modello di crescita europeo che Lagarde considera in erosione. Fonte BCE, intervento di Christine Lagarde al World Economic Forum, 19 agosto 2026.
Dentro questo quadro arriva il passaggio che i giornali hanno ripreso ovunque.
L'Europa ha in gran parte perso la prima rivoluzione digitale, poiché i guadagni commerciali della diffusione delle tecnologie dell'informazione sono stati raccolti in modo sproporzionato altrove. Non possiamo permetterci di ripetere quell'esperienza con l'intelligenza artificiale, la seconda rivoluzione digitale.
Il resto dell'intervento indica due colli di bottiglia precisi, e nessuno dei due è tecnologico. Il primo è la frammentazione del mercato unico. Il secondo è la frammentazione dei mercati dei capitali. Sempre secondo Lagarde, le scale-up europee raccolgono capitali in misura simile alle omologhe di San Francisco nei primi cinque anni di vita, ma al decimo anno hanno raccolto circa il 50% in meno. E circa il 12% delle scale-up dell'Unione ha già spostato la sede fuori dai confini europei, soprattutto negli Stati Uniti.
Il divario non è dove pensi
Qui conviene rallentare, perché il racconto pubblico del ritardo europeo confonde due cose diverse, ovvero quante organizzazioni hanno acceso l'IA e quanto in profondità la usano.
Sul primo fronte la distanza è molto più piccola di quanto si dica. Secondo Eurostat, nel 2025 il 19,95% delle imprese dell'Unione ha usato almeno una tecnologia di intelligenza artificiale, in crescita di 6,5 punti in un solo anno. Negli Stati Uniti la rilevazione della Census Bureau, il Business Trends and Outlook Survey, colloca l'uso dichiarato tra il 17% e il 20% tra dicembre 2025 e maggio 2026. Sono numeri sostanzialmente sovrapponibili. L'indagine della Banca europea per gli investimenti sul 2025, condotta su oltre 12.000 imprese europee e 800 statunitensi, arriva alla stessa conclusione sul punto di ingresso, ovvero il 37% delle imprese europee dichiara di usare IA generativa contro il 36% di quelle americane.
Il divario si apre subito dopo. Nella stessa indagine, l'81% delle imprese statunitensi usa l'IA in più di due attività aziendali, contro il 55% di quelle europee. Tradotto, in Europa la tecnologia entra e poi si ferma in un reparto. Negli Stati Uniti attraversa l'organizzazione, dal servizio clienti ai processi interni, dal marketing alle risorse umane.
Lo stesso schema si vede sulle persone. Una ricerca preparata per la conferenza Brookings Papers on Economic Activity della primavera 2026 misura il 43% dei lavoratori statunitensi che dichiara di usare l'IA per lavoro, contro valori europei molto più bassi, dal 36,3% del Regno Unito al 25,6% dell'Italia. E soprattutto misura l'intensità, visto che negli Stati Uniti l'IA occupa in media il 5,2% delle ore lavorate, circa il doppio rispetto a Regno Unito, Svezia e Paesi Bassi.
 Adozione simile alla porta, profondità d'uso molto diversa dentro l'organizzazione. Fonti Eurostat 2025, US Census Bureau BTOS 2026 e Banca europea per gli investimenti 2025.
È esattamente il tema che avevamo affrontato parlando del paradosso della produttività. Comprare l'IA è un evento. Usarla è un processo organizzativo, e il secondo non segue automaticamente il primo.
Dove invece il divario è strutturale
Su capitali e potenza di calcolo la distanza non è una questione di maturità organizzativa. È una questione di ordini di grandezza.
Gli investimenti privati del 2025 raccontati dall'AI Index 2026 danno 285,9 miliardi di dollari agli Stati Uniti, 20,9 all'Europa nel suo insieme e 12,4 alla Cina. Sul calcolo il quadro è ancora più netto. Secondo Epoch AI, a maggio 2025 gli Stati Uniti ospitavano circa tre quarti della potenza mondiale dei cluster di schede grafiche dedicate all'IA, con la Cina intorno al 15% e tutto il resto del mondo, Europa compresa, a spartirsi il decimo restante. Sempre l'AI Index conta negli Stati Uniti 5.427 centri dati orientati all'IA, oltre dieci volte qualsiasi altro paese. E se guardi la singola macchina, a metà 2026 il più grande supercomputer per l'IA statunitense assorbiva circa 1.250 megawatt, contro gli 83 megawatt del più grande impianto europeo.
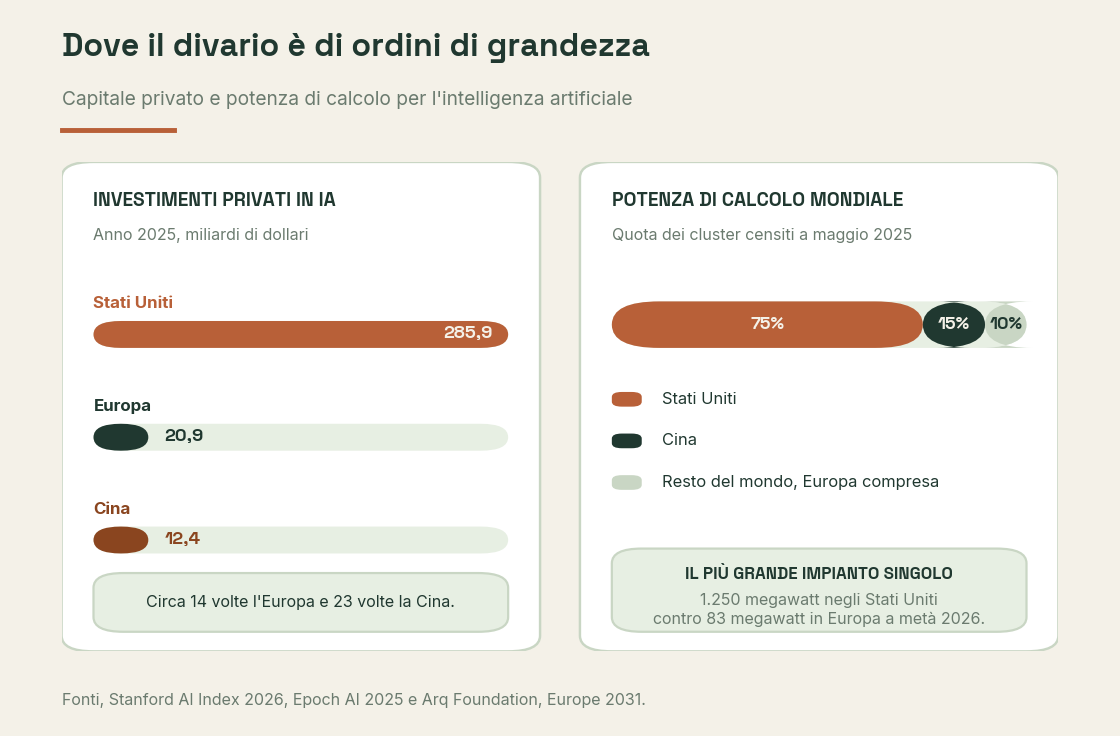 Capitale privato e potenza di calcolo, i due fronti dove la distanza è di ordini di grandezza. Fonti Stanford AI Index 2026 ed Epoch AI 2025.
La Cina, dal canto suo, gioca una partita diversa da entrambi. Nel 2024 ha ottenuto circa tre quarti dei brevetti sull'IA concessi nel mondo, guida la classifica per volume di pubblicazioni scientifiche del settore e ha installato più della metà dei robot industriali venduti sul pianeta. Sul piano dei modelli il recupero è impressionante, visto che il distacco di prestazione tra il migliore modello statunitense e il migliore modello cinese si è ridotto al 2,7%, mentre nel maggio 2023 superava il 17%. Nell'ultimo anno rilevato gli Stati Uniti hanno pubblicato una cinquantina di modelli rilevanti, la Cina una trentina, l'Europa due o tre a seconda del criterio di conteggio.
Le carte che l'Europa ha in mano
Il quadro non è quello di un continente senza risorse. È quello di un continente che non converte.
L'Unione europea pesa circa il 6% della popolazione mondiale ma ospita il 15% dei ricercatori del pianeta, e produce quasi un quinto delle pubblicazioni scientifiche più citate al mondo. Ha la rete di accordi commerciali più estesa che esista e un mercato integrato da 450 milioni di consumatori, il più grande tra le economie avanzate. Sul piano industriale conserva un vantaggio proprio dove l'IA sta iniziando a produrre valore misurabile, visto che secondo l'analisi di Interface su 24.468 startup europee il continente supera gli Stati Uniti nella quota di imprese IA dedicate a manifattura e catene di fornitura, con il 45% contro il 39%.
Anche il capitale privato europeo si sta muovendo. Sempre Lagarde ha citato indagini secondo cui le imprese dell'area euro prevedono di destinare quest'anno in media il 9% dei loro investimenti totali all'intelligenza artificiale, e ha segnalato un effetto imitazione misurabile, poiché un aumento di un punto percentuale nella quota percepita di concorrenti nazionali che investono in IA alza di circa 0,6 punti il tasso di investimento atteso dall'impresa stessa.
 Le risorse che l'Europa possiede già e che finora non ha convertito in scala industriale. Fonti BCE 2026 e Interface 2026.
Sul piano pubblico il piano AI Continent della Commissione mobilita circa 20 miliardi di euro attraverso InvestAI, punta ad almeno tredici AI Factories operative e fino a cinque gigafactory, e dichiara l'obiettivo di triplicare la capacità dei centri dati europei nei prossimi cinque o sette anni. Sono cifre serie, ma vanno lette accanto a una previsione scomoda. Lo scenario Europe 2031 curato dalla Arq Foundation stima che, di questo passo, nel 2031 l'Europa arriverebbe comunque a circa il 5% della capacità di calcolo mondiale per l'IA, contro l'80% degli Stati Uniti.
Nel frattempo il quadro normativo si è mosso nella direzione della semplificazione. Dal 27 luglio 2026 l'AI Omnibus ha rinviato al 2 dicembre 2027 l'applicazione delle regole sui sistemi ad alto rischio autonomi e al 2 agosto 2028 quelle sui sistemi incorporati in prodotti già regolati, lasciando però in vigore gli obblighi di trasparenza e quelli sull'alfabetizzazione, come abbiamo raccontato nell'articolo su cosa cambia con l'AI Omnibus. Il tempo guadagnato dalle imprese non è tempo libero. È tempo di preparazione.
Cosa significa tutto questo per la tua organizzazione
Nessuna scuola, azienda o pubblica amministrazione italiana può fare qualcosa sui gigawatt. Ma la parte del divario che pesa di più nella pratica quotidiana non sta nei gigawatt, sta nella profondità d'uso, ed è esattamente la parte su cui puoi intervenire.
- Smetti di misurare l'adozione contando le licenze attivate. Misura in quante attività distinte l'IA è entrata davvero, perché è lì che si apre la forbice tra Europa e Stati Uniti.
- Parti dai processi dove hai già un vantaggio informativo, ovvero i tuoi dati di dominio. Il vantaggio europeo documentato sta nei settori verticali, non nei modelli generalisti.
- Tratta la formazione come infrastruttura e non come adempimento. L'Italia resta tra gli ultimi paesi europei per uso di IA generativa tra le persone, e ne abbiamo scritto in Italia penultima in Europa per l'uso dell'IA.
- Usa la finestra normativa aperta dall'AI Omnibus per mettere in ordine dati, ruoli e responsabilità prima delle scadenze del 2027 e del 2028.
- Verifica le precondizioni organizzative prima di comprare altra tecnologia, quelle che abbiamo chiamato Systemic Readiness.
La frase di Lagarde vale come diagnosi macroeconomica, ma funziona anche come domanda molto concreta rivolta a chi dirige una qualsiasi organizzazione. La prima rivoluzione digitale l'Europa l'ha vista passare perché ha continuato a usare tecnologia prodotta altrove senza costruire scala propria. La seconda si gioca sulla stessa distinzione, tra chi installa strumenti e chi ridisegna il modo in cui lavora.
Da dove conviene partire
Se vuoi sapere a che punto sei davvero, il primo passo non è scegliere un fornitore. È fare una diagnosi. L'AI Readiness Report fotografa il livello reale della tua scuola, del tuo ente o della tua azienda, misura in quante attività l'IA è già entrata e dove si fermano i processi, e ti indica da dove conviene cominciare, con una rilevazione prima e dopo il percorso formativo che ti lascia un documento utile anche per rendicontare fondi pubblici. Scrivici per una valutazione di AI readiness, oppure leggi il nostro manifesto per capire come lavoriamo.
Nota metodologica
Questo articolo ha finalità informative e divulgative e non costituisce consulenza legale né consulenza in materia di investimenti.
Le cifre sull'adozione dell'IA non sono confrontabili tra loro in modo diretto, e vanno lette come misure di fenomeni diversi. Eurostat rileva l'uso di almeno una tecnologia di IA in un campione ampio e rappresentativo di imprese europee con almeno dieci addetti, quindi include moltissime piccole imprese e restituisce valori bassi. Il Business Trends and Outlook Survey statunitense chiede alle imprese se hanno usato IA nelle due settimane precedenti, quindi misura una finestra temporale stretta. L'indagine della Banca europea per gli investimenti si concentra sull'IA generativa in imprese non microscopiche e restituisce quote molto più alte. Le indagini condotte su dirigenti di grandi organizzazioni, che riportano quote vicine al 90%, misurano un universo ancora diverso. Confrontare questi numeri come se misurassero la stessa cosa è l'errore più comune nel dibattito pubblico su questo tema.
I dati sugli investimenti privati dell'AI Index 2026 si basano su operazioni di mercato tracciate e non includono la spesa pubblica diretta né i fondi di venture guidati dallo Stato, il che sottostima in modo rilevante lo sforzo cinese. Il perimetro europeo aggrega paesi dell'Unione e paesi terzi del continente a seconda della fonte, quindi va letto come ordine di grandezza e non come dato puntuale.
Le quote di potenza di calcolo di Epoch AI si riferiscono ai cluster censiti pubblicamente a maggio 2025 e sottostimano per costruzione le installazioni non dichiarate, in particolare quelle cinesi. Lo scenario Europe 2031 è una proiezione basata su assunzioni esplicite dei suoi autori, non una previsione ufficiale, e va trattato come esercizio di scenario.
Il conteggio dei modelli rilevanti per area geografica dipende dai criteri di inclusione adottati dal singolo osservatorio, per questo le fonti disponibili indicano per l'Europa valori compresi tra due e tre modelli nello stesso periodo. Allo stesso modo le quote cinesi su brevetti e pubblicazioni cambiano in modo sensibile a seconda che si contino i depositi o le concessioni, e a seconda del perimetro delle riviste incluse, quindi sono riportate come ordine di grandezza.
Fonti
- Banca centrale europea, Panel remarks about the European economy during a discussion on the global economic outlook at the World Economic Forum, intervento di Christine Lagarde, International Business Council, Ginevra, 19 agosto 2026.
- Stanford HAI, The 2026 AI Index Report, capitoli su ricerca e sviluppo ed economia (2026).
- Eurostat, Use of artificial intelligence in enterprises, dati estratti a dicembre 2025.
- US Census Bureau, Large Firms With at Least 20 Employees Biggest AI Users, Business Trends and Outlook Survey (maggio 2026).
- Banca europea per gli investimenti, European firms show resilience, invest in green transition, and match US companies in adopting AI technologies, EIB Investment Survey (2025).
- Federal Reserve Bank of St. Louis, Mind the Gap. AI Adoption in Europe and the U.S., ricerca preparata per Brookings Papers on Economic Activity (2026).
- Epoch AI, The US hosts the majority of GPU cluster performance, followed by China, dati aggiornati a maggio 2025.
- Commissione europea, AI Continent Action Plan (2025).
- Interface, European AI Competitiveness Beyond Frontier Models, analisi su 24.468 startup, dati Dealroom (maggio 2026).
- Arq Foundation, Europe 2031, Compute Forecast (2026).
- Regolamento (UE) 2026/1744, AI Omnibus, in vigore dal 27 luglio 2026.